Из чего складываются доходы бизнеса и как ими управлять
Четыре источника дохода, добавленная стоимость и разбор на цифрах мастерской «Тёплый воск» — почему рост выручки на 35% на деле означает рост вдвое меньше.
Управление доходами бизнеса начинается с вопроса «за что именно рынок платит мне деньги» — не «как продать больше». Прибыль не появляется от того, что собственник её хочет: сам по себе он может только продать, купить, нанять и уволить — всё остальное решает обмен с рынком. Ниже — как разложить доход на источники, где рождается добавленная стоимость, как найти свой главный процесс и почему рост выручки на 35% иногда означает, что работать лучше ты не стал.
Почему прибыль не появляется просто от желания собственника?
Потому что прибыль возникает на границе с рынком. Бизнес — открытая система: он живёт только за счёт обмена с внешней средой, где покупатель добровольно отдаёт деньги, а поставщик добровольно отдаёт сырьё. Внутри своих стен собственник может ровно четыре вещи: продать, купить, нанять, уволить. Всё это — только настройка условий обмена.
Отсюда простое следствие, которое многие проговаривают, но редко применяют: план «в этом году зарабатываем в два раза больше» — не план. Планом становится ответ на вопрос, за что рынок заплатит вдвое — за другой товар, другому клиенту, по другой цене или через другой канал.
Прибыль — это не то, что ты назначил. Это то, что рынок согласился тебе оставить.
Что происходит с бизнесом, который перестал слушать рынок?
Он тихо деградирует. Закрытая система — та, у которой нет обратной связи и нет альтернативы у покупателя, — постепенно теряет стимул считать себестоимость и держать качество. Классическая картина монополии: цена растёт, срок исполнения растёт, качество проседает, и всё это годами сходит с рук. А потом на рынке появляется альтернатива, и доля уходит быстрее, чем компания успевает перестроиться.
Малый бизнес попадает в ту же ловушку в миниатюре. Один канал продаж, два постоянных оптовика, ассортимент, который не менялся три года, — и вот ты уже принимаешь решения, глядя только внутрь: на свои остатки, свою загрузку, свои привычки. Обратная связь от рынка при этом никуда не делась, просто ты её больше не слышишь.
Как оценивать изменения на рынке, чтобы не дёргаться от каждой новости?
Оценивай их в комплексе и на ранней стадии — одна новость сама по себе почти ничего не значит. Значение имеет набор сигналов, которые складываются в одну сторону.
Рабочий фильтр из четырёх шагов:
- Смотри пакетом. Подорожало сырьё, у двух поставщиков выросли сроки, конкурент поднял цену — вместе это тренд. По отдельности — шум.
- Лови на ранней стадии. Изменение, которое уже отразилось в твоей выручке, ты не оцениваешь. Его приходится разгребать.
- Переводи в деньги. Любую новость доводи до строки в своих цифрах.
- Проверяй три точки удара: спрос (станут покупать меньше?), себестоимость (станет дороже делать?), доступ к покупателю (станет труднее до него дойти?).
Пример
Новость. Поставщик воска предупредил о росте цены на 8% со следующего квартала.
Что это в деньгах у мастерской «Тёплый воск»:
- сырьё за год — 4 200 000 ₽ (35% выручки в 12 000 000 ₽)
- рост на 8% — это 336 000 ₽ дополнительных расходов в год
- годовая операционная прибыль мастерской — 1 200 000 ₽
Вывод. Одна строка в письме поставщика забирает 28% всей годовой прибыли. Это уже решение: поднимать цену, менять поставщика или пересобирать рецептуру.
Что такое добавленная стоимость простыми словами?
Добавленная стоимость простыми словами — это то, что ты добавил к купленному своими руками, головой и организацией, и за что рынок согласился доплатить сверх стоимости материалов. Купил воска на рубль, продал свечей на три — два рубля добавил ты.
Чем выше эта величина, тем устойчивее бизнес. Если ты добавляешь мало, ты по сути перепродавец чужой работы: любое подорожание сырья съедает тебя целиком, а конкуренту достаточно скинуть 5%, чтобы забрать твоего покупателя.
Пример
Цепочка «Тёплого воска» за год:
- куплено сырья, фитилей и упаковки — 4 200 000 ₽
- продано готовых свечей — 12 000 000 ₽
- добавленная стоимость — 12 000 000 − 4 200 000 = 7 800 000 ₽
Куда она уходит дальше:
- площадкам и перевозчикам за то, что довезли и продали, — 1 200 000 + 600 000 = 1 800 000 ₽
- остаётся внутри бизнеса — 6 000 000 ₽: зарплаты, аренда, реклама, оборудование
- после всех постоянных расходов (4 800 000 ₽) остаётся прибыль — 1 200 000 ₽
Из каждых 100 ₽ выручки 35 ₽ — это чужой воск, 15 ₽ — чужая работа по доставке и продаже, и только 50 ₽ создала мастерская.
Эта цепочка — главная карта для решений о цене. Как разобрать её до отдельного товара, разбирали в материале про юнит-экономику.
Как найти свой основной бизнес-процесс и выпрямить его?
Найди то звено, без которого бизнеса просто нет, — это и есть основной процесс. Всё остальное существует, чтобы он шёл быстрее и дешевле.
Я проверяю это одним вопросом к себе: что произойдёт, если убрать это звено? Если бизнес встанет завтра — звено основное. Если никто не заметит месяц — это накладное.
Два непохожих примера:
- Металлургический комбинат. Основной процесс — выплавить металл нужного качества и продать его по цене, которую держит рынок. Столовая, автопарк, база отдыха, ремонтный цех — всё это либо помогает металлу выйти дешевле, либо просто висит на его себестоимости.
- Агентство профессиональных услуг. Основной процесс — найти клиента, найти специалиста нужной квалификации, сдать работу на уровне ожиданий рынка. Здесь нет ни станка, ни склада: вся добавленная стоимость держится на скорости подбора людей и на том, совпало ли сделанное с обещанным.
У «Тёплого воска» основной процесс тоже виден по цифрам: из 12 000 000 ₽ годового дохода 11 400 000 ₽ — 95% — приносит одно действие «сварил свечу и довёз до покупателя». Значит, любое улучшение здесь стоит в двадцать раз дороже, чем улучшение где-то сбоку.
«Выпрямить» процесс — это убрать из него всё, что не добавляет стоимости: лишнее согласование, лишнюю перевалку, лишнее хранение, лишнюю переделку.
При чём тут квалификация людей
При том, что процесс исполняют сотрудники, и в точке контакта с клиентом их квалификация становится качеством всего бизнеса. Покупатель спрашивает у продавца, из какого воска сделана свеча и не потечёт ли она на солнце. Продавец работает вторую неделю и честно отвечает, что не знает. Формально он не соврал. По факту клиент только что получил ответ про качество всего товара и ушёл.
Держать человека в точке контакта без знания продукта — это тратить деньги на рекламу, чтобы привести покупателя туда, где его развернут бесплатно.
Что ты на самом деле продаёшь клиенту?
Почти никогда не то, что написано на ценнике. Свечной заводик уверен, что продаёт свечи. Но один покупатель приходит за освещением, второй — за атмосферой ужина, третий вообще за парафином для своих задач. Это три разных рынка с разной ценой и разной подачей — при одном и том же товаре на складе.
Отсюда две задачи собственника: понять, как товар видят клиенты (чтобы правильно его подать), и разложить его по группам для себя (чтобы управлять доходом). Без маркетинга здесь не обойтись — но маркетинг тут не про креатив — это выяснение, за что именно платят.
| Что продаём формально | Зачем покупают на самом деле | Как это меняет цену и подачу |
|---|---|---|
| Интерьерная свеча ручной работы | Обстановку в доме: «красиво и спокойно» | Цену держит вид и запах, не граммы воска. Показывать в интерьере, не на белом фоне |
| Набор чайных свечей | Вечер, ужин, повод | Продаётся набором и сценарием: средний чек набора из шести штук выше, чем те же шесть поштучно |
| Свеча в подарочной коробке | Не прийти с пустыми руками | Платят за упаковку и срок доставки к дате. Опоздал на день — товар не нужен вообще |
| Свечи оптом в подарочный магазин | Заработок магазина на перепродаже | По сути продаём маржу партнёра. Цена ниже розничной, зато объём и предсказуемость |
Одна и та же свеча в первой и четвёртой строке — это два разных бизнеса с разной экономикой. Пока они лежат в отчёте одной строкой «продажи», управлять ими нельзя.
Из каких источников складываются доходы бизнеса?
Источники дохода компании делятся на четыре группы, и каждая живёт по своим правилам:
- Основная деятельность — то, ради чего бизнес создан. Только здесь рождается добавленная стоимость.
- Инвестиционная — доход от вложений в другие активы и бизнесы, продажа оборудования.
- Финансовая — проценты по счетам и вкладам, доход по ценным бумагам.
- Прочая — нерегулярное: сдача отходов, распродажа неликвида, полученные штрафы и неустойки.
| Источник | Что это у «Тёплого воска» | За год, ₽ | Доля |
|---|---|---|---|
| Основная деятельность | Продажа свечей: маркетплейс, опт, свой сайт | 11 400 000 | 95,0% |
| Финансовая | Проценты по накопительному счёту | 200 000 | 1,7% |
| Инвестиционная | Вложений в другие активы нет | 0 | 0% |
| Прочая (нерегулярная) | Обрезки воска и брак переработчику (300 000) + штрафы поставщика за срыв срока (100 000) | 400 000 | 3,3% |
| Итого доходов | 12 000 000 | 100% |
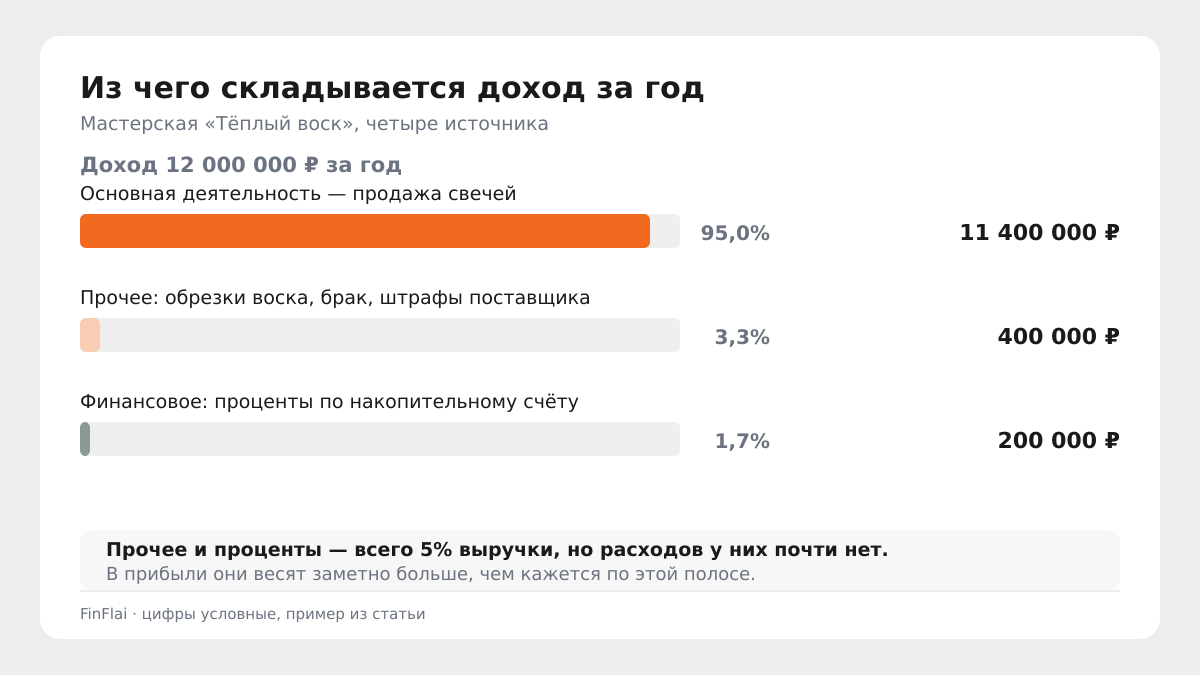
Финансовая (200 000 ₽) и прочая нерегулярная (400 000 ₽) вместе — 600 000 ₽, всего 5% дохода. Но у этих денег почти нет расходов: обрезки уже оплачены в составе сырья, проценты капают сами. Поэтому в прибыли они весят заметно больше, чем в выручке, и на них легко залюбоваться.
Пока это не повод открывать переработку воска: доход разовый, повторить его по команде нельзя. Ориентир, к которому я привык, — когда побочный источник даёт заметную и повторяющуюся долю прибыли, около пятой части и требует отдельных людей и решений. Тогда это уже второе направление, и считать его надо отдельно. Порог здесь — повод сесть и посчитать, не приговор.
Важно
Не путай источники дохода с денежными потоками. Потоки отвечают на вопрос «откуда деньги пришли и куда ушли» — про это отдельный разбор трёх денежных потоков. Источники дохода отвечают на другой вопрос: «за что нам заплатили». Это два разных разреза одних и тех же денег, и держать нужно оба.
Диверсификация доходов — это обязательно разные юрлица?
Нет. Диверсификация доходов — это способность одного бизнеса зарабатывать на разных рынках и разных потребностях. Количество регистраций в налоговой тут ни при чём. Второе ИП не добавляет устойчивости само по себе: если оба юрлица кормятся с одного канала и одного типа покупателя, риск просто удваивается в отчётности.
Считается это просто — по доле каждого канала и по тому, что будет, если он просядет.
Пример
Каналы «Тёплого воска» за год: маркетплейс — 6 400 000 ₽, опт в подарочные магазины — 3 000 000 ₽, свой сайт — 2 000 000 ₽. Итого 11 400 000 ₽ по основной деятельности.
Что будет, если маркетплейс просядет на 30%:
- минус 1 920 000 ₽ выручки
- при маржинальности 50% это минус 960 000 ₽ маржинальной прибыли
- от годовой операционной прибыли 1 200 000 ₽ остаётся 240 000 ₽
Бизнес выживет, но год будет прожит впустую. Если бы канал был один, тот же провал увёл бы мастерскую в минус.
Побочные операции при этом не должны мешать основным. Сдавать обрезки воска переработчику — нормально, пока это не начинает съедать смены мастеров.
Почему новое направление не даёт быстрых денег?
Потому что сначала оно только ест. Новая сфера требует вложений, времени собственника и отдельных решений — и всё это происходит задолго до первого рубля выручки.
Свой сайт у «Тёплого воска» за первый год принёс 2 000 000 ₽ — 17% годового дохода. При маржинальности 50% это 1 000 000 ₽ маржинальной прибыли. Вложения в запуск — разработка, съёмка, реклама на раскачку — около 600 000 ₽. То есть направление вернуло вложенное только к концу года, а внимания собственника съело больше, чем два старых канала вместе.
И второе, что важнее денег: новым направлением тоже надо уметь управлять. Если в основном бизнесе ты не знаешь свою добавленную стоимость и структуру доходов, во втором ты не будешь знать их тем более — просто теперь непонятно будет в двух местах сразу.
Не научился управлять тем, что уже работает, — второй бизнес лишь ускорит развязку.
Что такое like-to-like и нужен ли он малому бизнесу?
Like-to-like (LFL, сопоставимые продажи) — это рост выручки только по тем точкам и каналам, которые проработали в сопоставимом виде не меньше 12 полных месяцев. Открытия, закрытия и смена формата из расчёта исключаются. Формула простая: выручка сопоставимого периметра в этом году делится на выручку того же периметра в прошлом, минус единица.
Зачем — лучше всего видно на публичных цифрах сетей. Мне здесь импонирует X5 Group: по их отчёту за 2025 год выручка выросла на 18,8%, до 4,64 трлн ₽, а сопоставимые продажи — на 11,4%. Разрыв между этими двумя числами и есть вклад новых магазинов: сеть за год приросла почти на 2 900 точек, и часть роста дали именно они, а не работа со старыми.
Смысл в том, что компания показывает обе цифры, а не одну красивую. Сравнивать «выросли на 18,8%» с «выросли на 11,4% на том же периметре» — разговор про разное: первое про масштаб, второе про качество работы. У себя стоит считать так же, каким бы маленьким ни был бизнес.
Такую разбивку стоит подсмотреть у них любому бизнесу, даже несопоставимого размера: она отвечает на вопрос «за счёт чего мы выросли» вместо того, чтобы прятать ответ за одной красивой цифрой.
Пример
«Тёплый воск», год к году по основной деятельности:
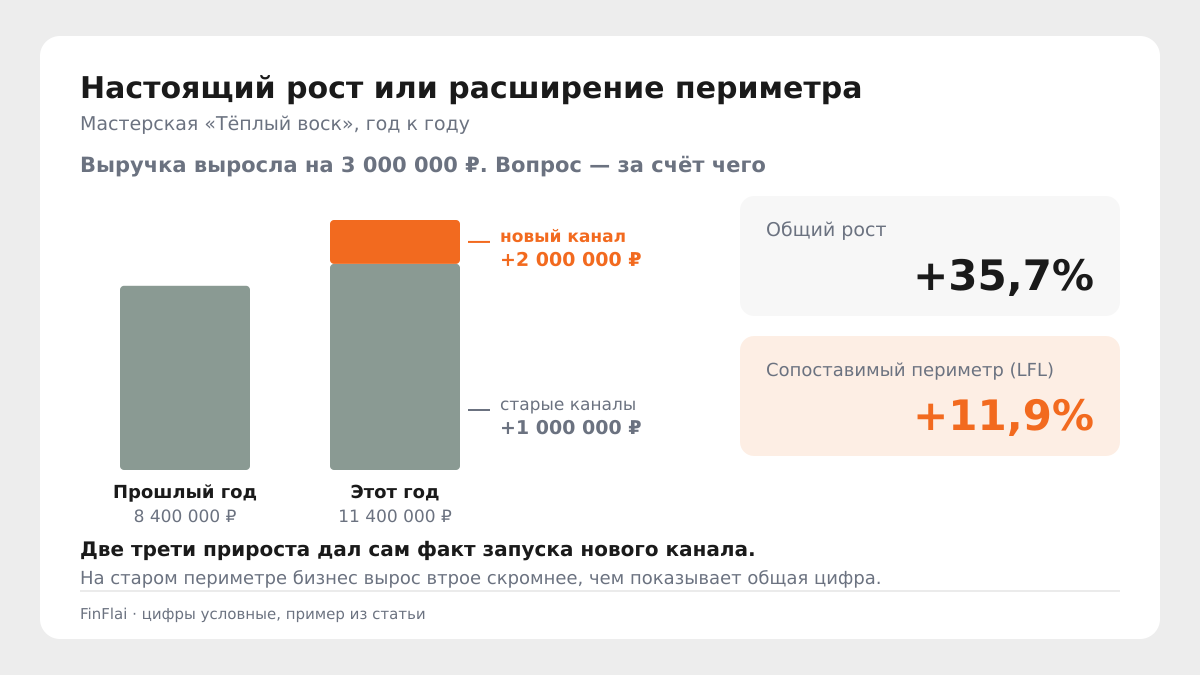
- прошлый год: маркетплейс + опт = 8 400 000 ₽
- этот год: маркетплейс 6 400 000 + опт 3 000 000 + новый сайт 2 000 000 = 11 400 000 ₽
Два разных ответа на вопрос «как мы выросли»:
- общий рост: 11 400 000 ÷ 8 400 000 − 1 = +35,7%
- сопоставимый периметр (те же два канала): 9 400 000 ÷ 8 400 000 − 1 = +11,9%
Из 3 000 000 ₽ прироста 2 000 000 ₽ дал сам факт запуска нового канала. Две трети роста — это расширение периметра.
Кому это нужно буквально: бизнесу с несколькими точками, магазинами или каналами, которые открываются и закрываются. Кому — только как идея: если точка одна, отдельный показатель заводить незачем, но сравнивать год к году один и тот же набор каналов и товаров полезно всем. Иначе легко принять расширение за рост эффективности и продолжить открывать новое там, где старое работает всё хуже.
Единого стандарта расчёта здесь нет — компании раскрывают LFL добровольно и считают его по похожим, но не идентичным правилам. Для внутреннего управления это не проблема: важно, чтобы ты сам считал одинаково из года в год.
Зачем нужен бюджет, если он всё равно неточный?
Затем, что грубый рабочий план бьёт детальный, но мёртвый. Бюджет из сорока строк, который собирается два дня и обновляется раз в квартал, к моменту сборки уже неправда — и решения по нему всё равно никто не принимает. Бюджет из восьми строк, который ты каждый месяц за полчаса сверяешь с фактом, работает.
Рабочий минимум, к которому я прихожу каждый раз, — три числа на месяц:
- Сколько нужно продать, чтобы закрыть месяц. У «Тёплого воска» — 800 000 ₽ выручки в месяц.
- Сколько уйдёт постоянных расходов независимо от продаж. 400 000 ₽ в месяц.
- Что остаётся при плановой выручке 1 000 000 ₽ — 100 000 ₽ операционной прибыли.
Дальше детализация наращивается только там, где цифра начала врать. Уточнять то, что и так сходится, — это работа ради ощущения контроля, а не ради контроля.
Проверять любое своё решение проще всего по четырём вопросам: оно увеличивает доход, снижает затраты, удерживает норматив по расходам или держит заданную рентабельность? Если ни одного «да» — это просто действие. Как считать прибыль по каждому каналу отдельно, разбирали в материале про расчёт прибыли; про затраты и рентабельность — в отдельных статьях серии.
Вся эта арифметика упирается в одно: цифры должны быть под рукой в тот момент, когда решение принимается. Мы в FinFlai для этого и собираем доходы по каналам, расходы и прибыль в одну картину — чтобы структура дохода и добавленная стоимость были видны сразу.
FAQ
С чего начать управление доходами, если учёта почти нет?
С разделения выручки на источники за последние 12 месяцев. Разнеси всё, что пришло, по четырём группам — основная деятельность, инвестиционная, финансовая, прочая — и внутри основной разбей по каналам. Это одна таблица на полстраницы, но она сразу показывает, какой процент дохода вообще управляем, а какой пришёл случайно.
Нужно ли делить доходы по источникам, если бизнес маленький?
Да, и чем меньше бизнес, тем важнее. При выручке 12 000 000 ₽ в год доход вне основной деятельности (финансовый плюс прочий, 600 000 ₽) способен создать иллюзию, что год закрыт хорошо, хотя основная деятельность просела. У крупной компании такая мелочь растворится, у малой — исказит всю картину.
Как понять, что побочный доход пора выделять в отдельное направление?
По двум признакам сразу: он повторяется из месяца в месяц (а не случился однажды) и он требует отдельных людей, закупок или решений. Если оба признака есть и доля в прибыли стала заметной, посчитай его как самостоятельный бизнес — со своей выручкой, своими расходами и своей рентабельностью. Часто выясняется, что он либо намного лучше основного, либо давно убыточен.
Диверсификация доходов — это открыть второе ИП?
Нет. Регистрация нового юрлица нужна по налоговым или юридическим причинам. Устойчивость даёт разнообразие рынков и потребностей, которые ты закрываешь: три канала внутри одного ИП защищают лучше, чем два ИП, работающие с одним и тем же покупателем через один и тот же канал.
Можно ли считать like-to-like, если точка продаж одна?
Отдельный показатель заводить незачем — сравнивать не с чем. Но сама идея работает: сравнивай год к году один и тот же набор товаров и каналов. Как только добавляешь новый канал или новую товарную группу, считай рост дважды — общий и по старому периметру. Разница между ними и есть честный ответ, стал ли бизнес работать лучше.
Как часто пересматривать бюджет?
Раз в месяц сверять план с фактом по трём-пяти ключевым строкам и раз в квартал пересобирать сам план. Если расхождение по строке больше 10–15% два месяца подряд — дело не в неточности плана, а в том, что изменилась реальность: пересчитывай, не подгоняй.
Что делать, если основная деятельность в минусе, а прибыль дают прочие доходы?
Считать это тревожным сигналом. Прочие доходы нерегулярны: обрезки закончатся, штрафы платить перестанут, ставка по счёту изменится. Если убрать их из расчёта и год уходит в минус — проблема в основном процессе, и решать надо её: цену, себестоимость или каналы. Латать дыру нерегулярным доходом можно, пока он есть, а есть он ровно до первого спокойного квартала.
Источники
- Результаты X5 Group за 2025 год, официальный пресс-релиз от 20.03.2026 — выручка 4,64 трлн ₽ (+18,8%), сопоставимые продажи +11,4%, скорректированная EBITDA-маржа 6,1%