Управление затратами бизнеса: три решения собственника на цифрах
Три решения, которые принимает собственник, а не бухгалтер: что капитализировать, как группировать расходы и по какой базе разносить косвенные — на цифрах одной мастерской.
Управление затратами бизнеса сводится к трём решениям, и принимает их собственник, а не бухгалтер. Первое: что считать вложением, которое работает годами, а что — расходом текущего месяца. Второе: как разложить расходы на постоянные и переменные, чтобы знать, что вообще можно резать в плохой год. Третье: по какой базе разносить общие расходы на товары — от этого напрямую зависит, какое направление ты назовёшь прибыльным, а какое сократишь. Разберём все три на цифрах одной мастерской.
Что такое управление затратами бизнеса и кто им занимается?
В учебниках этим занимается финансовый директор, а нормативы разрабатывает отдел экономического планирования. В мастерской на четыре человека нет ни того, ни другого. Есть собственник, бухгалтер на аутсорсе, который закрывает отчётность, и таблица, куда всё сваливается одной кучей.
Поэтому книжную схему приходится переводить. Все три решения — что считать вложением, как сгруппировать расходы, по какой базе их разнести — принимаешь ты. Бухгалтер ведёт учёт по правилам налогового законодательства, и это другая задача: его отчёт отвечает перед налоговой.
Управленческое решение по затратам и бухгалтерская проводка — два разных документа об одних и тех же деньгах. Совпадать они не обязаны.
Дальше — сквозной пример. Мастерская «Тёплый воск» делает и продаёт свечи через три канала: маркетплейс, опт в подарочные магазины с отсрочкой 30 дней и свой сайт. Год закрыт так: выручка 12 000 000 ₽, переменные расходы 6 000 000 ₽, постоянные 4 800 000 ₽, операционная прибыль 1 200 000 ₽ — 10% от выручки. Данные вымышленные, но арифметика в них сходится, и все расчёты ниже опираются на эти числа.
Что капитализировать, а что списать в расходы сразу?
Критерий для управленческого решения простой: пользуешься результатом дольше года и он воспроизводим — это вложение. Не воспроизводится, работает разово — расход текущего периода.
«Воспроизводим» здесь ключевое слово. Котёл для плавки воска каждый год выдаёт партии — он воспроизводит выручку. Обучение мастера, после которого в мастерской появился регламент и по нему учится следующий человек, — тоже воспроизводится. А обучение, после которого знание ушло вместе с человеком, — это расход месяца, каким бы дорогим оно ни было.
Обе крайности стоят денег, и обе встречаются.
Непрофильный актив на балансе — мёртвый груз. Купили под настроение помещение, машину или станок «на вырост», они не участвуют в основном процессе, но каждый месяц требуют содержания, страховки, ремонта и внимания. Деньги вынуты из оборота, а выручки с них нет.
Обратная крайность тише и опаснее. Вложение в долгосрочное преимущество, списанное в расход периода, выглядит как «дорогой месяц» — и на следующий год его просто не повторяют, потому что «в прошлый раз это съело всю прибыль». Так закрывают разработку своей учётной системы на середине и бросают бренд-дизайн после первой партии упаковки.
| Расход | Решение | Почему так |
|---|---|---|
| Оборудование: котёл, розлив, вытяжка | Капитализировать | Работает 5–7 лет, каждый год делает партии |
| Ремонт арендованного помещения | Растянуть на срок договора аренды | Пользуешься дольше года, но не дольше, чем арендуешь |
| Свой сайт и учётная система | Капитализировать | Работают годами, обслуживают все каналы сразу |
| Разовое обучение под одну задачу | Списать в расход месяца | Результат не воспроизводится и уходит с человеком |
| Системное обучение с регламентом внутри | Считать вложением, растянуть на горизонт работы регламента | По нему обучается каждый следующий сотрудник |
| Годовые подписки на сервисы | Списать (равномерно по месяцам года) | Перестал платить — доступ кончился, актива не остаётся |
| Бренд-дизайн, логотип, макеты упаковки | Капитализировать | Живёт годами и работает на каждой партии |
Это управленческая логика. В бухгалтерии есть свои стоимостные пороги и правила отнесения к основным средствам — их применяет бухгалтер к твоей отчётности. Здесь решается другой вопрос: как ты сам смотришь на эти деньги, когда планируешь следующий год.
Амортизация оборудования — это не бухгалтерский фокус, а фонд обновления
Амортизация раздражает предсказуемо: прибыль в отчёте уменьшилась, дивиденды считать не с чего, а денег со счёта никто не снимал. Логичная реакция — «зачем мне эта строка».
Работает она как амортизатор в автомобиле. Пока он на месте, ямы гасятся и кузов доезжает до конца ресурса. Убрал — машина едет, вроде даже мягче на ровном участке, а через год рассыпается подвеска и с ней половина того, что к ней прикручено.
С оборудованием так же. Оно физически стирается вне зависимости от того, есть строка в отчёте или нет. Начисляешь амортизацию — прибыль показана честно, и в ней уже учтено, что котёл дешевеет. Не начисляешь — прибыль завышена, ты забираешь её целиком, а имущество тихо превращается в труху за твой счёт.
Пример
Оборудование мастерской.
- стоимость комплекта — 1 500 000 ₽
- ожидаемый срок службы — 5 лет
- амортизация — 1 500 000 ÷ 5 = 300 000 ₽ в год
Что это значит в отчёте. Операционная прибыль «Тёплого воска» — 1 200 000 ₽ в год, и в ней эти 300 000 ₽ уже вычтены. Если бы строки не было, прибыль показала бы 1 500 000 ₽ — и все 1 500 000 ₽ выглядели бы как деньги, которые можно забрать.
Что будет через 5 лет. При начислении накоплено ровно 1 500 000 ₽ — стоимость нового комплекта. Без начисления накоплено ноль, а котёл всё равно кончился.
Амортизацию удобно не начислять: платёжка не приходит, банк не звонит. Правда, через пять лет платёжка за новый котёл приходит вся сразу.
Механику расчёта и способы начисления разбирать здесь не буду — это отдельный термин со своей формулой, он есть в нашем словаре. Для управленческого решения важно другое: относиться к амортизации как к деньгам, которые ты откладываешь на обновление.
Как группировать расходы: постоянные и переменные?
Постоянные и переменные расходы — первое деление, которое даёт практическую пользу. Переменные растут вместе с каждой проданной единицей: сырьё, упаковка, комиссии площадок, эквайринг, доставка. Постоянные капают ровно, независимо от того, был месяц удачным или пустым: аренда, оклады, бухгалтерия, подписки, амортизация.
У «Тёплого воска» это выглядит так:
| Группа | Сумма за год, ₽ | % от выручки |
|---|---|---|
| Сырьё, воск, фитили, упаковка | 4 200 000 | 35% |
| Комиссии площадок и эквайринг | 1 200 000 | 10% |
| Логистика и доставка | 600 000 | 5% |
| Переменные, итого | 6 000 000 | 50% |
| Зарплаты и взносы | 2 700 000 | 22,5% |
| Аренда мастерской и склада | 720 000 | 6% |
| Реклама | 900 000 | 7,5% |
| Связь, бухгалтерия, сервисы | 180 000 | 1,5% |
| Амортизация оборудования | 300 000 | 2,5% |
| Постоянные, итого | 4 800 000 | 40% |
Деление даёт две вещи.
Первая — понимание, что вообще можно резать. При падении продаж переменные расходы уходят сами: продал вдвое меньше — вдвое меньше купил воска и вдвое меньше заплатил за доставку. А постоянные 4 800 000 ₽ надо платить при любой выручке, и именно они тянут вниз. Значит, антикризисный разговор начинается с них, а не с «давайте экономить на упаковке».
Вторая — нормирование.
Как нормировать переменные расходы на единицу продукции
Нормирование расходов на единицу — это ответ на вопрос «сколько ресурса и сколько денег должно уходить на одну штуку». Без норматива перерасход невидим: он растворяется в общей строке «сырьё» и выглядит как рост цен у поставщика.
Пример
Норматив на одну интерьерную свечу (цена 1 200 ₽):
- воск — 240 г × 1,10 ₽/г = 264 ₽
- фитиль, стакан, крышка — 96 ₽
- упаковка и вкладыш — 60 ₽
- итого — 420 ₽, это 35% от цены
Что даёт норматив. Мастер стал переливать воск и тратит на 5% больше нормы: 264 × 5% = 13,2 ₽ со свечи. Незаметно.
За год. Интерьерных свечей продано на 7 200 000 ₽, то есть 6 000 штук. 6 000 × 13,2 = 79 200 ₽. Это 44% всей годовой строки «связь, бухгалтерия, сервисы» — и её-то как раз обычно и пытаются урезать первой.
Норматив нужен не для того, чтобы штрафовать. Он нужен, чтобы отклонение стало видимым числом, а не ощущением «что-то воска стало уходить больше». В малом бизнесе нормативы разрабатывает и проверяет сам собственник — раз в квартал сверить факт с нормой по трём-пяти главным позициям достаточно.
Почему постоянные расходы на самом деле скачут
Постоянными они называются условно. На практике прыгают по двум причинам.
Несанкционированный перерасход. Норматива нет, лимита нет, и рекламный бюджет за месяц вырос с 75 000 до 110 000 ₽, потому что «была хорошая связка». Никто не заметил, потому что не с чем было сравнить.
Кратный рост масштаба. Это причина посерьёзнее. Постоянные расходы стоят на ступени и держатся на ней ровно до тех пор, пока хватает мощности. Не хватило склада — купили или сняли второй, и аренда с амортизацией разом переехали на новую полку, где и зафиксировались до следующей покупки.
Пример
Условная иллюстрация, не часть годового отчёта мастерской. Текущий склад — 10 палето-мест за 720 000 ₽ в год, при выручке 12 000 000 ₽ этого хватает впритык. Второй склад — ещё 10 мест за 600 000 ₽ в год. Маржинальность 50% считаем неизменной.
| Выручка в год, ₽ | Складов | Аренда, ₽/год | Аренда, % от выручки | Операционная прибыль, ₽ |
|---|---|---|---|---|
| 12 000 000 | 1 | 720 000 | 6,0% | 1 200 000 |
| 13 000 000 | 2 | 1 320 000 | 10,2% | 1 100 000 |
| 18 000 000 | 2 | 1 320 000 | 7,3% | 3 600 000 |
| 24 000 000 | 2 | 1 320 000 | 5,5% | 6 600 000 |
Что видно на второй строке. Выручка выросла на 1 000 000 ₽, а прибыль упала на 100 000 ₽: маржинальная прибыль дала +500 000 ₽, а второй склад забрал 600 000 ₽. Прежние 1 200 000 ₽ прибыли вернутся только на выручке 13 200 000 ₽.
Ступень — это нормальное устройство расходов. Опасно другое: шагнуть на неё, не посчитав, какая выручка нужна, чтобы её отбить. После второго склада безубыточный оборот вырос с 9 600 000 до 10 800 000 ₽ в год — на 1 200 000 ₽, и это надо знать до подписания договора, а не в марте следующего года.
Как разносить косвенные расходы, чтобы не соврать себе про маржу?
Второе деление — прямые и косвенные. Прямые видно сразу: воск, потраченный на эту свечу, комиссия площадки с этой продажи, доставка этой коробки. Косвенные обслуживают всё сразу — аренда, администрация, бухгалтерия, реклама бренда в целом.
Пока косвенные лежат общей кучей, ты знаешь маржинальность каждого товара, но не знаешь, сколько он стоит бизнесу на самом деле. Разнесение косвенных расходов закрывает эту дыру. Вопрос только в том, по какой базе разносить.
Два самых распространённых способа — поровну и пропорционально выручке. Оба удобны и оба врут: ни доля в выручке, ни количество позиций не имеют отношения к тому, почему возникает конкретный расход.
База распределения затрат — это не способ поделить сумму. Это ответ на вопрос, что именно порождает этот расход.
Отсюда идея драйверов затрат: под каждую статью подбирается свой измеритель. В дистрибуции и производстве встречается такой набор: склад разносят по занятому месту, административные расходы — по численности персонала, транспорт — по объёму, тоннажу и плотности груза. Логика везде одна: платим за место — значит, считаем места; платим за людей — считаем людей; платим за перевозку объёма — считаем объём.
Посмотрим, что это меняет на одной строке.
Пример
Исходные данные. Аренда мастерской и склада — 720 000 ₽ в год, склад на 10 палето-мест. Два направления:
- интерьерные свечи — объёмные и лёгкие, выручка 7 200 000 ₽, занимают 8 палето-мест
- наборы чайных свечей — компактные и тяжёлые, выручка 4 800 000 ₽, занимают 2 палето-места
Вариант 1 — по выручке. Доли 60% и 40%: 720 000 × 60% = 432 000 ₽ на интерьерные и 720 000 × 40% = 288 000 ₽ на наборы.
Вариант 2 — по драйверу. Одно палето-место стоит 720 000 ÷ 10 = 72 000 ₽ в год. Интерьерные: 8 × 72 000 = 576 000 ₽. Наборы: 2 × 72 000 = 144 000 ₽.
| Показатель | Интерьерные свечи | Наборы чайных |
|---|---|---|
| Выручка | 7 200 000 | 4 800 000 |
| Маржинальная прибыль (50%) | 3 600 000 | 2 400 000 |
| Аренда по выручке | 432 000 | 288 000 |
| Аренда по палето-местам | 576 000 | 144 000 |
| Разница | −144 000 | +144 000 |
Что изменилось. 144 000 ₽ переехали с наборов на интерьерные свечи. Это 12% годовой операционной прибыли всей мастерской — и всё это по одной строке расходов из девяти.
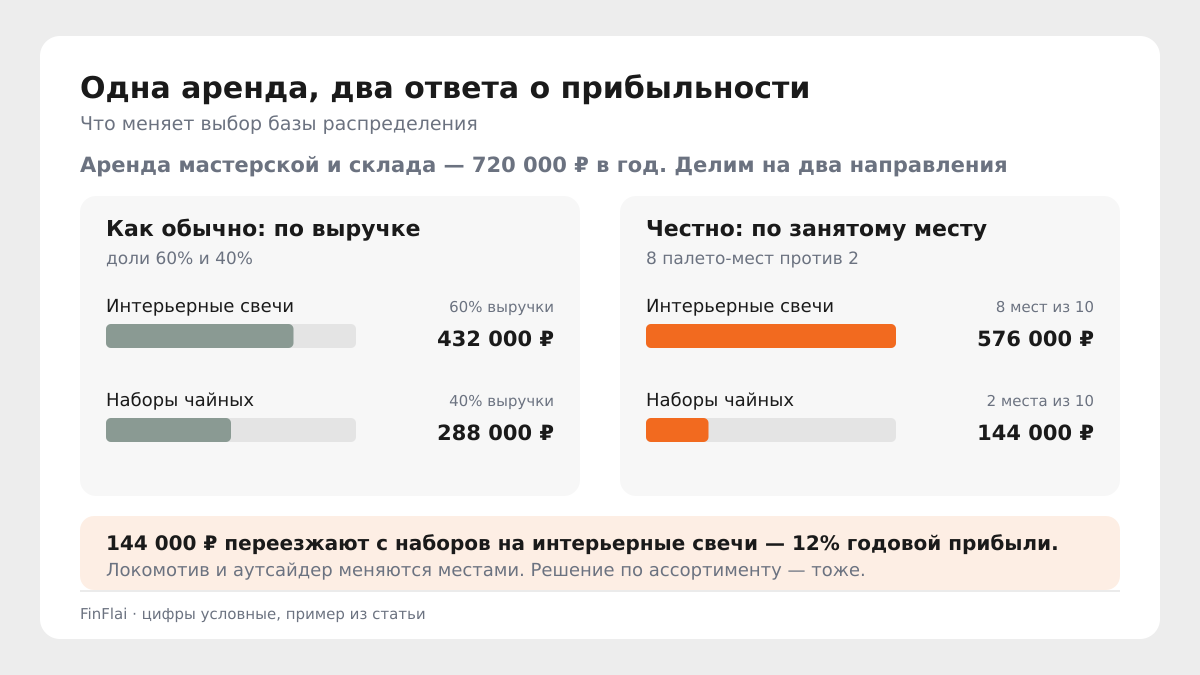
Вывод меняется на противоположный. По выручке интерьерные свечи выглядели локомотивом: они дают 60% оборота, и на них хочется давить рекламой и расширять линейку. По занятому месту видно, что именно они съедают склад, а компактные наборы, которые считались второстепенными, приносят больше прибыли на каждое палето-место.
Если по тому же принципу разнести остальные постоянные расходы — зарплаты по фактической занятости мастеров, рекламу по конкретным размещениям, — перекос только усилится.
Это и есть цена вопроса. Пока косвенные расходы делятся по выручке, можно годами тащить направление, которое тебя проедает, и урезать то, которое кормит. Причём делать это уверенно: цифры-то в отчёте есть.
Драйвер не обязан быть точным до копейки. Он обязан быть связан с причиной расхода. Занятое место, часы работы оборудования, число сотрудников, число отгрузок, объём перевозки — почти всегда честнее, чем доля в выручке. Как это ложится на маржинальность конкретного товара, мы разбирали в статье про юнит-экономику.
Резать расходы в кризис — всегда правильно?
Нет. Сокращение расходов в кризис — правильное направление, но бездумное сокращение бьёт не по балласту, а по тем, кто создаёт добавленную стоимость. Балласт обычно тихий и незаметный, а человек, который делает основную работу, заметен и дорого стоит — поэтому под нож попадает именно он.
Дальше сценарий развивается одинаково.
Пример
Что сделали. В команде из четырёх человек с общим фондом оплаты труда 2 700 000 ₽ в год сократили одного — экономия 56 250 ₽ в месяц. За четыре месяца сэкономлено 225 000 ₽.
Что произошло дальше. Через четыре месяца стало ясно, что объём не тянут, и на ту же должность взяли нового человека — на выход на норму ушло ещё два месяца.
- подбор и оформление — 40 000 ₽
- доплаты оставшимся за переработку эти два месяца — 60 000 ₽
- брак и переливы, пока новичок выходил на норму, по себестоимости — 55 000 ₽
- недоотгрузили около 8% объёма за два месяца: 160 000 ₽ выручки × 50% маржинальности = 80 000 ₽ упущенной маржинальной прибыли
- итого — 235 000 ₽
Результат. Экономия 225 000 ₽ обошлась в 235 000 ₽. Минус 10 000 ₽ по деньгам и полгода работы на пределе — а перераспределить обязанности внутри команды стоило бы дешевле.
Работающая альтернатива — держать не сумму расхода, а его долю в доходе. Правило формулируется в одну строку: расход по такой-то статье не выше N% от выручки. Оно применяется к самым ёмким статьям — закупке, зарплате, логистике и рекламе, — и в кризис даёт жёсткую модель, а при улучшении обстановки её отпускают.
| Статья | Факт, % от выручки | Потолок в кризис | Потолок при росте |
|---|---|---|---|
| Сырьё и упаковка | 35% | 35% | 37% |
| Зарплаты и взносы | 22,5% | 22% | 25% |
| Реклама | 7,5% | 6% | 9% |
| Логистика и доставка | 5% | 5% | 6% |
| Комиссии площадок и эквайринг | 10% | 10% | 10% |
Комиссии в этой таблице стоят отдельно намеренно: их ставку задаёт площадка, нормативом её не подвинуть — управлять можно только тем, что и через какой канал ты через неё продаёшь.
Смысл модели в том, что доходы и расходы держатся в связке. Выручка просела на 20% — вместе с ней автоматически едет вниз потолок по рекламе и по фонду оплаты труда, и решение принимается в тот же месяц, а не когда прибыль уже съедена. Выручка выросла — потолок отпускается, и деньги идут в рост, а не лежат из-за инерции экономии.
С чего начать, если сейчас все расходы в одной куче
Порядок такой. Сначала разделить расходы на постоянные и переменные — это одна таблица на полчаса, и она сразу показывает, сколько бизнес стоит в месяц при нулевых продажах. Потом задать нормативы на единицу по трём-пяти главным позициям сырья. Потом выбрать драйверы для двух-трёх самых крупных косвенных статей и пересчитать по ним прибыльность направлений. Дальше — потолки в процентах от выручки по ёмким статьям.
Ни один из этих шагов не требует финансового директора. Требуется только, чтобы расходы были собраны по категориям.
FAQ
Чем прямые расходы отличаются от косвенных?
Прямые можно без спора отнести к конкретному товару или заказу: воск и упаковка этой свечи, комиссия площадки с этой продажи, доставка этой коробки. Косвенные обслуживают всё сразу — аренда, администрация, бухгалтерия, бренд-реклама. Граница проходит не по размеру суммы, а по возможности привязать расход к конкретной единице без допущений.
Обязательно ли вообще разносить косвенные расходы?
Если у тебя одно направление и один канал — нет, они и так все твои. Разнесение нужно, когда направлений два и больше и ты принимаешь по ним решения: что расширять, что сворачивать, кому отдавать рекламный бюджет. Без разнесения такое решение принимается по маржинальности, а маржинальность не видит склад, людей и перевозку.
Постоянные и переменные — это то же самое, что прямые и косвенные?
Нет, это два независимых деления. Комиссия площадки — переменная и прямая. Аренда склада — постоянная и косвенная. Зарплата мастера с окладом — постоянная, но прямая, если он делает один продукт. Расход спокойно попадает в разные пары, и путать эти деления между собой — самый частый источник неверных выводов в самодельных таблицах.
Как выбрать базу распределения затрат, если драйверов несколько?
Бери тот, который сильнее связан с причиной расхода, и проверь его на устойчивость: если при изменении объёма продаж драйвер меняется вместе с расходом — он рабочий. Для аренды это занятое место, для администрации — численность, для перевозки — объём или вес, смотря за что платит перевозчик. Дробить дальше стоит только тогда, когда разнесение реально меняет решение.
Что делать с расходами, которые не привязываются ни к одному драйверу?
Оставить неразнесёнными и вычитать из общей прибыли бизнеса. Это нормальная практика: бухгалтерия, банковское обслуживание, подписки существуют независимо от ассортимента. Пытаться распихать их «хоть как-нибудь» вредно — они внесут в расчёт шум, а решения будут приниматься по искажённым цифрам.
Как понять, что расход капитализировать, если он на границе?
Задай два вопроса. Первый: буду ли я пользоваться результатом через год? Второй: останется ли результат в бизнесе, если человек, который его сделал, уйдёт? Два «да» — вложение, растягивай на срок службы. Хотя бы одно «нет» — расход месяца, и планировать следующий год надо с учётом того, что этот расход повторится.