Как посчитать ROI бизнеса: дерево ROI, WACC и EVA простыми словами
Формула в четыре шага, дерево ROI с рычагами роста и разбор WACC и EVA — у мастерской «Тёплый воск» ROI выходит 34,3% годовых при стоимости денег 17,6%.
Рентабельность одного товара — цифра полезная, но собственника она не закрывает. Его вопрос шире: сколько отдаёт всё дело целиком на все деньги, которые в нём заперты. Как посчитать ROI бизнеса, знают немногие, хотя формула короткая: рентабельность по выручке умножить на оборачиваемость активов. У мастерской из нашего сквозного примера выходит 34,3% годовых. Много это или мало — само число не говорит. Ответ появляется, когда рядом встаёт вторая цифра: сколько стоят твои деньги. Разберём обе — и заодно EVA, о который спотыкаются чаще всего. Я сам споткнулся.
Чем ROI бизнеса отличается от ROI одного вложения?
Разными знаменателями. Одно и то же название, два разных вопроса.
Классический ROI — про одно вложение: партию товара, рекламную кампанию, станок. Формула (доход − вложение) ÷ вложение. Закупил партию на 300 000 ₽, за четыре месяца она принесла 96 000 ₽ прибыли — ROI 32% на эти конкретные деньги. Вопрос был: стоило ли вкладывать именно сюда.
ROI бизнеса — про весь периметр. В знаменателе не одна партия, а всё, что заперто в деле: деньги на счёте, долги покупателей, склад, оборудование. Вопрос другой: сколько отдаёт хозяйство целиком.
| ROI одного вложения | ROI бизнеса | |
|---|---|---|
| Вопрос | Стоило ли вкладывать сюда? | Сколько отдаёт дело целиком? |
| В числителе | прибыль от этого вложения | операционная прибыль за год |
| В знаменателе | сумма этого вложения | все деньги, запертые в бизнесе |
| Когда считают | до закупки и после неё | раз в квартал или в год |
Оба варианта верные. Складывать их в одну кучу — нет: 32% на партию и 34,3% на бизнес считаются от разных сумм и означают разное. Дальше в статье речь идёт только про второй масштаб.
Первый ROI помогает выбрать, куда положить следующий рубль. Второй отвечает, есть ли смысл держать в этом бизнесе все рубли сразу.
Как посчитать ROI бизнеса: четыре шага
Логика простая и идёт по кругу: деньги превращаются в активы, активы дают выручку, выручка даёт прибыль, прибыль сравнивается с деньгами. Четыре шага.
Шаг 1. Собери, сколько денег в деле. Не «сколько я когда-то вложил», а сколько заперто прямо сейчас: остаток на счетах, долги покупателей за отгруженное, склад по себестоимости, оборудование. Из этого вычитается то, что ты должен поставщикам, — их товар лежит у тебя, но оплачен пока не тобой.
Шаг 2. Получи чистые активы. Деньги + долги покупателей + запасы − долги поставщикам = рабочий капитал. Плюс оборудование и прочее долгоживущее — получаются чистые активы. Это и есть знаменатель.
Шаг 3. Возьми выручку и операционную прибыль за тот же период. Операционная прибыль — то, что осталось от выручки после всех расходов на работу бизнеса, но до процентов по кредитам и налога на прибыль. Проценты вычитать нельзя: цену заёмных денег мы учтём отдельно, на следующем шаге, иначе она посчитается дважды.
Шаг 4. Перемножь два отношения. Прибыль ÷ выручка — это рентабельность по выручке. Выручка ÷ чистые активы — оборачиваемость чистых активов. Произведение и есть ROI, он же рентабельность активов бизнеса.
Пример
Мастерская «Тёплый воск», наш сквозной пример: делает и продаёт свечи, три канала сбыта.
Что заперто в деле:
- деньги на счетах — 400 000 ₽
- долги оптовых магазинов (отсрочка 30 дней) — 500 000 ₽
- запасы: сырьё и готовая продукция — 1 800 000 ₽
- минус долг поставщикам — 700 000 ₽
- рабочий капитал: 400 000 + 500 000 + 1 800 000 − 700 000 = 2 000 000 ₽
- плюс оборудование — 1 500 000 ₽
- чистые активы: 3 500 000 ₽
Что дало за год:
- выручка — 12 000 000 ₽
- операционная прибыль — 1 200 000 ₽
Считаем:
- рентабельность по выручке: 1 200 000 ÷ 12 000 000 = 10%
- оборачиваемость чистых активов: 12 000 000 ÷ 3 500 000 = 3,43 оборота в год
- ROI: 3,43 × 10% = 34,3%
Проверка в лоб: 1 200 000 ÷ 3 500 000 = 34,3%. Сходится.
Читается это буквально. 34,3% значит, что каждый рубль, запертый в мастерской, за год приносит 34 копейки операционной прибыли. Была бы цифра 18% — 18 копеек с рубля.
Одна техническая оговорка: активы берутся средние за период, а не на последний день. Склад в декабре и склад в марте — разные суммы, и если взять одну случайную дату, оборачиваемость поедет. Сложи остаток на начало года и на конец, раздели пополам — для управленческого расчёта этого достаточно.
Дерево ROI: где у показателя рычаги
Настоящая ценность показателя — в том, что он разбирается на части. Каждая ветка раскладывается дальше, и в каждой есть что подкрутить.
Вот дерево ROI нашей мастерской, три уровня сверху вниз:
- ROI = 34,3%
- Оборачиваемость чистых активов = 3,43
- выручка 12 000 000 ₽
- чистые активы 3 500 000 ₽
- рабочий капитал 2 000 000 ₽ = деньги 400 000 + долги покупателей 500 000 + запасы 1 800 000 − долги поставщикам 700 000
- оборудование 1 500 000 ₽
- Рентабельность по выручке = 10%
- операционная прибыль 1 200 000 ₽
- выручка 12 000 000 ₽
- прибыль = выручка 12 000 000 − операционные расходы 10 800 000 (себестоимость, коммерческие, управленческие, прочие)
- Оборачиваемость чистых активов = 3,43
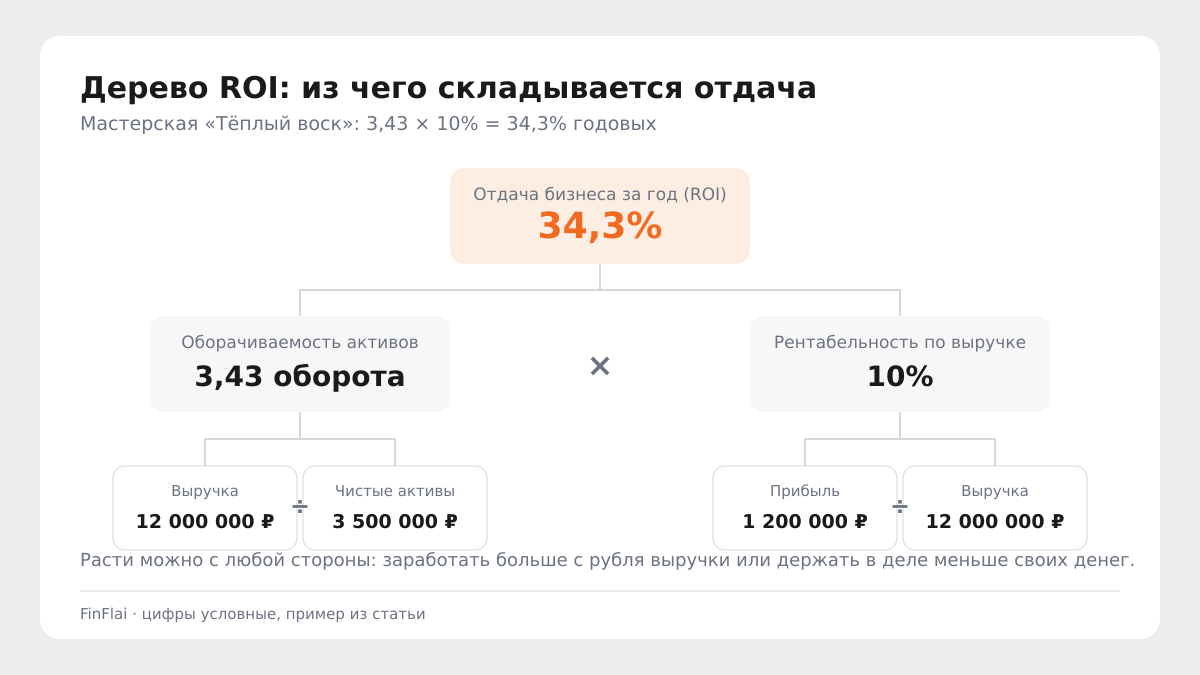
Нижний уровень — это два разных управленческих документа. Левая ветка собирается из прогнозного баланса: перечня того, чем бизнес владеет и кому должен. Правая — из бюджета доходов и расходов, то есть плана прибыли. Если у тебя ведётся и то и другое, ROI считается за пять минут. Если только второе — левую ветку придётся собрать вручную, и это посильно.
Главная мысль дерева — в том, что вверх ведут две независимые дороги.
| Что тянем | Как это выглядит на цифрах | Что станет с ROI |
|---|---|---|
| Рентабельность: с 10% до 12% | прибыль 1 440 000 ₽ при той же выручке | 3,43 × 12% = 41,1% |
| Оборачиваемость: сократить запасы на 300 000 ₽ | чистые активы 3 200 000 ₽, оборот 3,75 | 3,75 × 10% = 37,5% |
Прибыль в обоих случаях приходит по-разному. В первой строке ты зарабатываешь больше на том же объёме дела. Во второй — зарабатываешь столько же, но держишь в деле меньше своих денег, и высвобожденные 300 000 ₽ можно пустить куда угодно.
Расти можно с любой стороны. Дерево не решает за тебя — оно показывает, какая ветка у тебя короче и где рычаг длиннее.
Кстати, этот расклад в финансах называют моделью Дюпона — по имени компании, где его придумали ещё сто лет назад, чтобы понять, какое из подразделений работает лучше. Название красивое, суть та же: отдача = маржа × скорость.
Что такое WACC простыми словами: сколько стоят твои деньги?
Теперь вторая половина разговора. 34,3% — это много или мало? Само по себе число не отвечает ни на что: чтобы у него появился смысл, нужна планка. Планка — цена денег, которыми ты пользуешься.
Деньги в бизнесе почти никогда не из одного источника. Обычно их три:
- Кредит или заём. Цена очевидна — ставка по договору.
- Отсрочка поставщика. Товар у тебя, деньги за него пока у тебя же. Формально это бесплатные деньги: ставка 0%.
- Собственные деньги. Их цена не видна в выписке, но она есть — это доходность, ради которой ты вообще держишь эти деньги здесь, а не где-то ещё. Цифру назначаешь ты сам.
Средняя цена всех трёх источников с учётом их долей и называется стоимостью капитала бизнеса, или WACC (средневзвешенная стоимость капитала). WACC простыми словами — это сколько в среднем стоит один рубль, которым ты пользуешься.
Считается взвешенным средним: каждую сумму умножаем на её ставку, складываем и делим на общую сумму.
Пример
Учебный расчёт на круглых числах, чтобы механика была видна. Все ставки условные.
- кредит 100 ₽ под 12% → 12 ₽ в год
- отсрочка поставщика 50 ₽ под 0% → 0 ₽
- свои деньги 100 ₽, желаемая отдача 20% → 20 ₽
Плата за год: 12 + 0 + 20 = 32 ₽. Денег всего: 100 + 50 + 100 = 250 ₽.
WACC = 32 ÷ 250 = 12,8% годовых.
Бесплатная отсрочка тянет среднюю вниз: без неё было бы 32 ÷ 200 = 16%.
Теперь то же самое на мастерской. Ставки здесь тоже условные — свои подставишь из договоров.
| Откуда деньги | Сумма | Цена в год | Плата за год |
|---|---|---|---|
| Кредит на оборотку | 1 000 000 ₽ | 24% (условно) | 240 000 ₽ |
| Отсрочка поставщиков | 700 000 ₽ | 0% | 0 ₽ |
| Собственные деньги | 2 500 000 ₽ | 20% (желаемая отдача) | 500 000 ₽ |
| Итого | 4 200 000 ₽ | 740 000 ₽ |
WACC = 740 000 ÷ 4 200 000 = 17,6% годовых.
Одна важная деталь про эту цифру: она не стоит на месте. Цена заёмных денег отталкивается от ключевой ставки ЦБ — ставка идёт вверх, и вслед за ней дорожает всё, что ты берёшь у банка, а вместе с этим поднимается и планка, которую бизнес обязан перепрыгнуть. Поэтому пересчитывать стоимость своих денег имеет смысл после каждого заметного движения ставки и после каждого нового кредита, а не раз в пять лет. Расчёт при этом не меняется — меняются только числа в двух строках таблицы.
Именно эта цифра меняет разговор. Пока её нет, любые проценты отдачи — просто проценты.
EVA: что это на самом деле и нужен ли он тебе
Честно скажу: этот показатель я долго не понимал. В книгах он подан как формула с четырьмя буквами и бухгалтерскими корректировками, и из описания вообще не следует, зачем он собственнику. Разобрался я в нём, только когда переформулировал вопрос.
EVA (economic value added, экономическая добавленная стоимость) отвечает ровно на один вопрос — тот самый, который повис двумя разделами выше: а какой ROI для меня хороший?
Ответ такой: хороший — тот, что выше стоимости твоих денег.
Житейски это очевидно. Никто не берёт кредит под 24%, чтобы вложить его в дело, которое приносит 12%: разницу в 12 процентных пунктов придётся доплачивать из своего кармана каждый год. Здесь то же рассуждение, только не про одну сделку, а про весь бизнес разом и про все деньги сразу — включая твои собственные, у которых цена тоже есть, просто её никто не выставляет счётом.
Отсюда две ситуации:
- ROI выше стоимости капитала — бизнес создаёт стоимость. Он не просто «работает в плюс», он отбивает цену всех денег, которыми пользуется, и что-то оставляет сверху.
- ROI ниже стоимости капитала — формально бизнес прибыльный, а по факту проедает капитал. Прибыль в отчёте есть, но она меньше, чем стоят вложенные в дело деньги.
Пример
Как есть. ROI мастерской 34,3%, стоимость денег 17,6%. Разрыв — 16,7 процентных пункта в плюс. Каждый рубль в деле приносит 34 копейки, а обходится в 17,6 копейки. Разница остаётся бизнесу — это и есть создание стоимости.
Как могло быть. Та же мастерская, те же 3 500 000 ₽ в деле, те же 12 000 000 ₽ выручки — но операционная прибыль вдвое ниже, 600 000 ₽.
- рентабельность по выручке: 600 000 ÷ 12 000 000 = 5%
- ROI: 3,43 × 5% = 17,1%
- стоимость денег прежняя — 17,6%
Бизнес прибыльный: 600 000 ₽ в год в отчёте. Но отдача ниже цены денег на полпункта. Три с половиной миллиона работают ровно в цену самих себя — и ни рубля сверх.
Вторая ветка выглядит безобидно, и в этом её опасность. Владелец видит прибыль, платит зарплаты, гасит кредит — и не замечает, что бизнес перестал зарабатывать сверх того, во что обходится. Разрыв в полпункта не чувствуется в моменте. Он чувствуется через три года, когда выясняется, что все эти годы деньги просто крутились.
Так нужен ли EVA лично тебе?
Отвечаю прямо, потому что сам этот вопрос и задавал.
Считать EVA в рублях регулярным отчётом малому бизнесу обычно незачем. Это инструмент для тех, у кого несколько бизнес-единиц и надо честно сравнить их между собой, или у кого есть инвестор, которому нужно доказывать создание стоимости цифрой. Ради одной мастерской городить методику с корректировками — работа ради работы.
А вот само сравнение нужно уметь делать при любом масштабе. Оно занимает две строки на салфетке:
- Отдача: операционная прибыль ÷ чистые активы. У нас 1 200 000 ÷ 3 500 000 = 34,3%.
- Цена денег: годовая плата за все источники ÷ сумма всех источников. У нас 740 000 ÷ 4 200 000 = 17,6%.
Первое больше второго — идём дальше. Первое меньше второго — разбираемся, потому что бизнес живёт в долг у самого себя. Это и есть рабочая часть EVA без бухгалтерской обвязки.
Как повышать ROI бизнеса?
Дорог по-прежнему две, и обе видны в дереве.
Рентабельность. Цена, ассортимент, разнесение косвенных расходов по честным драйверам, контроль постоянных затрат. Вырастил рентабельность мастерской с 10% до 12% — ROI поднялся до 41,1% при тех же активах. Как считается прибыль по каждой позиции, чтобы такие решения принимались не наугад, — в пошаговом разборе прибыли.
Оборачиваемость. Сокращение цикла: меньше сырья лежит без движения, быстрее уходит готовая продукция, короче отсрочка покупателям. Убрал из запасов 300 000 ₽ — ROI вырос до 37,5%, и эти 300 000 ₽ теперь свободны. Механика сокращения цикла — в разборе про оборачиваемость товара.
Есть и третья дорога, менее очевидная: снизить стоимость денег. Планка 17,6% зависит от структуры источников. Заменил часть дорогого кредита бесплатной отсрочкой поставщика — средняя цена денег упала, а разрыв с отдачей вырос без единого изменения в продажах.
Всё это по частям мы разбирали в предыдущих статьях серии — про доходы, про затраты, про рентабельность и оборачиваемость. ROI собирает их в одно число.
И последнее, ради чего вообще стоило считать. Постоянная прибыль держится на выпрямленных процессах, собранных вокруг того, в чём ты действительно силён, — а не на удаче месяца или разовом росте оборота. Чтобы они держались, надо управлять доходами и затратами, держать рентабельность и оборачиваемость не ниже собственной планки — а по-хорошему выше цены денег, которыми пользуешься. Усложнять не обязательно: можно подождать, пока на твой рынок придут те, кто этим управлять умеет.
FAQ
Какой ROI бизнеса считается хорошим?
Тот, что выше стоимости твоих денег. Универсальной планки нет: 20% может быть отличным результатом при дешёвых деньгах и плохим при дорогих. Считай свой WACC и сравнивай с ним. Второй ориентир — своя же отрасль: если у тебя 34,3%, а у сопоставимых по размеру — 45%, дело не в рынке, а в управлении.
Можно ли посчитать ROI бизнеса без бухгалтерского баланса?
Да, и для малого бизнеса это нормальный путь. Знаменатель собирается на салфетке: деньги на счетах и в кассе + долги покупателей за отгруженное + запасы по себестоимости − долги поставщикам = рабочий капитал. Прибавь оборудование и прочее долгоживущее по остаточной стоимости — получишь чистые активы. Это и есть баланс в объёме, который тебе нужен для решения. Числитель — операционная прибыль из отчёта о прибыли за год.
EVA и ROI — это одно и то же?
Нет, но они про одну задачу. ROI — отдача бизнеса в процентах, число само по себе. EVA — сравнение этой отдачи со стоимостью капитала, то есть ответ на вопрос «достаточно ли этой отдачи». Формально EVA считают в рублях: (ROI − стоимость капитала) × вложенный капитал. Тут есть ловушка: чтобы сумма получилась корректной, обе базы — активы и капитал — должны быть посчитаны по одному правилу, иначе результат ни о чём. Ради этого выравнивания и нужен финансист. Для собственного решения хватает сравнения процентов: 34,3% против 17,6%.
Что делать, если ROI ниже стоимости денег?
Разбирать дерево по веткам, а не резать всё подряд. Сначала посмотри, какая половина просела: рентабельность (мало остаётся с рубля выручки) или оборачиваемость (слишком много денег заперто в запасах и долгах покупателей). Дальше — по ситуации: пересобрать цены и ассортимент, сократить цикл, вернуть деньги из склада, заменить дорогие деньги дешёвыми. И честный вариант тоже существует: если после всех попыток отдача остаётся ниже цены денег, стоит считать не выручку, а стоимость выхода или смены модели.
Как этот расчёт связан с формулой Дюпона?
Это она и есть. Формула Дюпона (модель Дюпона) — тот самый разбор отдачи на рентабельность × оборачиваемость, с которого начинается дерево. Разные учебники добавляют к ней третий множитель — финансовый рычаг, чтобы отделить отдачу на собственные деньги от отдачи на все. Для управленческого решения хватает двух множителей: они и показывают, что тянуть.
За какой период считать ROI бизнеса?
Годовой — базовый вариант: и стоимость денег, и доходность вложений принято мерить в годовых, иначе не с чем сравнивать. Считать можно и по кварталу, но тогда результат надо привести к году (грубо — умножить на четыре), а активы взять средние за этот же квартал. Смешивать квартальную прибыль с годовыми активами нельзя — получится вчетверо заниженная цифра.
Нужно ли включать в чистые активы деньги, которые лежат на счёте «про запас»?
Да, они тоже заперты в бизнесе и тоже стоят денег. Но если сумма великовата для операционных нужд, это само по себе управленческий сигнал: подушка в 2 000 000 ₽ при чистых активах 3 500 000 ₽ съедает ROI, потому что стоит как весь остальной капитал, а прибыли не приносит. Держать резерв нужно — вопрос в его размере и в том, чтобы ты его размер выбрал сознательно, а не по остаточному принципу.