Рентабельность и оборачиваемость бизнеса: расчёт на цифрах
Рентабельность показывает отдачу, оборачиваемость — скорость. Считаем оба на цикле в 82 дня по фазам, на цифрах мастерской «Тёплый воск».
Все факты проверены по первоисточникам 2 сентября 2026. Данные ФНС о среднеотраслевой рентабельности обновляются ежегодно в мае, рынок факторинга и данные о рассрочке в новостройках — по кварталам: сверяй актуальные цифры по ссылкам в разделе «Источники».
Рентабельность и оборачиваемость бизнеса — два числа, которые отвечают на разные вопросы. Рентабельность: сколько копеек прибыли остаётся с каждого рубля, который заплатил покупатель. Оборачиваемость: как быстро этот рубль возвращается обратно на счёт. Первое — про отдачу, второе — про мобильность, и по отдельности каждое врёт. Ниже — расчёт обоих на своих цифрах, разбор цикла оборота денег по фазам и ответ на вопрос, где взять оборотку, не занимая. Сквозной пример — мастерская «Тёплый воск», выручка 12 000 000 ₽ в год.
Что такое рентабельность бизнеса и почему у разных отраслей она разная?
Рентабельность — сколько копеек прибыли остаётся с каждого рубля, который заплатил покупатель. Делим прибыль на выручку за тот же период, умножаем на сто.
Пример
Год мастерской «Тёплый воск».
- Выручка — 12 000 000 ₽
- Переменные расходы (сырьё, комиссии площадок, логистика) — 6 000 000 ₽
- Постоянные расходы (зарплаты, аренда, реклама, сервисы, амортизация) — 4 800 000 ₽
- Операционная прибыль — 1 200 000 ₽
Рентабельность. 1 200 000 ÷ 12 000 000 = 10%. С каждого рубля, который принёс покупатель, мастерской остаётся 10 копеек.
Десять копеек — это много или мало? Ответ зависит от того, чем ты занимаешься. На хлебе высокой рентабельности не бывает по природе продукта: он социально значимый, цена под контролем, покупатель уходит к соседу из-за двух рублей. В индустрии красоты 30–40% — рабочая история, потому что там платят не за граммы сырья. Абсолютной нормы не существует.
Отсюда единственный честный способ читать свою цифру: сравнивать с теми, кто делает то же самое. Если у тебя 30%, а у сопоставимых компаний в нише 40% — это не «рынок такой», это разница в управлении. Где-то дороже закупка, где-то шире скидочная политика, где-то содержится лишний постоянный расход.
Какая рентабельность считается средней по отрасли?
Публичный ориентир один — приложение № 4 к Концепции системы планирования выездных налоговых проверок ФНС. Данные за 2025 год опубликованы 5 мая 2026 года и обновляются каждый май. Ниже выдержка из таблицы, полный список видов деятельности — в самом документе. Общий фон года: средняя по стране рентабельность проданных товаров снизилась с 12,7% до 10,9%.
| Отрасль | Рентабельность проданных товаров, % | Рентабельность активов, % |
|---|---|---|
| Сельское, лесное хозяйство, рыболовство | 20,2 | 5,7 |
| Добыча полезных ископаемых | 21,7 | 5,8 |
| Обрабатывающие производства | 13,4 | 7,2 |
| Строительство | 9,3 | 3,4 |
| Торговля оптовая и розничная; ремонт автотранспорта | 4,6 | 2,7 |
| Информация и связь | 15,4 | 6,6 |
Прежде чем сравнивать себя с этой таблицей — важная деталь, которую пропускают почти везде. ФНС считает рентабельность проданных товаров как прибыль от продаж, делённую на себестоимость проданного, а не на выручку. База другая, и лобовое сравнение своих «10% от выручки» с «13,4%» из таблицы ничего не значит.
Пример
Пересчёт «Тёплого воска» под методику ФНС.
- Прибыль от продаж — 1 200 000 ₽
- Все расходы за год — 6 000 000 + 4 800 000 = 10 800 000 ₽
- Рентабельность проданных товаров: 1 200 000 ÷ 10 800 000 = 11,1%
Против отрасли. У обрабатывающих производств — 13,4%. Мастерская ниже отраслевого уровня на 2,3 пункта, то есть на 17% от самого уровня: (13,4 − 11,1) ÷ 13,4.
Рентабельность активов. Активы мастерской: деньги 400 000 + дебиторка 500 000 + запасы 1 800 000 + оборудование 1 500 000 = 4 200 000 ₽. Считаем: 1 200 000 ÷ 4 200 000 = 28,6% при отраслевых 7,2%. Причина простая — у мастерской мало основных средств: один станок вместо цеха.
И главное про эту таблицу. Цифра ниже среднеотраслевой не означает автоматически, что к тебе едет проверка. В Концепции ФНС критерий сформулирован так: отклонение рентабельности вниз от среднеотраслевого показателя на 10% и более. Считается это в относительной величине, а не в процентных пунктах: для отрасли с 13,4% граница проходит по 12,1% (13,4 × 0,9), для торговли с её 4,6% — по 4,14%.
По этой мерке «Тёплый воск» с его 11,1% в зону внимания попадает: отклонение 17%. Паниковать при этом рано. Критерий — один из двенадцати общедоступных, он нужен налогоплательщику для самопроверки, а решение о выездной проверке принимают по совокупности признаков. Практический смысл для собственника другой: если ты стабильно ниже отрасли на четверть, причину лучше знать самому и уметь объяснить — дорогая закупка, вложения в запуск, разовое списание.
Что означает отрицательная рентабельность?
Отрицательная рентабельность — расходы за период превысили доходы. Но минус в отчёте не всегда равен минусу в кассе, и это стоит понимать до того, как хвататься за голову. Начисленная амортизация уменьшает прибыль, но денег со счёта не забирает. Переоценка основных средств меняет их стоимость, а вместе с ней — сумму амортизации будущих периодов. Крупное вложение, списанное в расходы периода, а не капитализированное, даёт убыток в год покупки и отдачу в следующие годы. Это описание явления, а не рецепт: правила учёта заданы нормативными актами, и как их применять в конкретной компании — вопрос к бухгалтеру, а не к управленческой статье.
Что такое оборачиваемость и чем она отличается от рентабельности?
Оборачиваемость — скорость одного полного круга: деньги → сырьё или товар → продажа → снова деньги (или дебиторка, а уже потом деньги). Рентабельность отвечает на вопрос «сколько», оборачиваемость — «как часто».
Рентабельность — про отдачу. Оборачиваемость — про мобильность. Бизнес с рентабельностью 10% и 4,44 оборота в год приносит на рубль оборотных средств вдвое больше, чем такой же бизнес с 2,2 оборота: 44 копейки против 22.
Здесь важно не спутать два разных этажа. Про заморозку денег в товарных остатках на уровне конкретного артикула у нас есть отдельный разбор — сколько денег заморожено в товаре: там считается складской запас в днях и ищется зависший товар. Эта статья — этажом выше. Здесь в расчёт идёт весь финансовый цикл компании: деньги на счёте, дебиторская задолженность, отсрочка, которую тебе дал поставщик, и производство, если оно есть. Товарная оборачиваемость — часть общей, но не вся она.
Можно ли жить на чужие деньги: дебиторка к нулю, кредиторка на весь цикл?
Теоретический идеал звучит красиво: покупатели платят вперёд, поставщикам ты платишь через 82 дня, своих денег в обороте — ноль. Дебиторская и кредиторская задолженность устроены так, что этот идеал в принципе достижим.
Пример
Кто оплачивает 82 дня цикла «Тёплого воска».
- Оборотные средства — 2 700 000 ₽, это все 82 дня
- Кредиторская задолженность поставщикам — 700 000 ₽, это 21 день
- Свои деньги в обороте (рабочий капитал) — 2 000 000 ₽, это 61 день
Читается так. Из 82 дней цикла 21 день финансирует поставщик своей отсрочкой. Остальные 61 день мастерская держит на себе.
Идеал. Чтобы поставщики закрыли весь цикл, кредиторка должна вырасти с 700 000 до 2 700 000 ₽ — вчетверо.
Теперь про то, почему я эту цель не ставлю. Жить на чужие деньги может кто угодно, сложность не в этом. Сложность в том, что конструкция, где твой оборот целиком оплачен поставщиками, держится ровно до первого спада продаж. Просели продажи — старые долги гасить нечем, а новых поставок под них уже не отгрузят. Это устройство пирамиды, не бизнеса, и заканчивается оно одинаково, независимо от отрасли и обаяния владельца.
Плюс сам идеал доступен не всем. Растянуть оплату на два-три месяца может крупный ритейлер, у которого есть чем давить: доступ к полке и объём, ради которого поставщик стерпит. У мастерской с закупкой 350 000 ₽ в месяц такой силы нет, и торг за лишние две недели отсрочки закончится ростом цены. Поэтому цель у малого и среднего бизнеса другая: не идеальная модель — рабочая. Отсрочку у поставщика брать — да, обязательно. Строить на ней весь оборот — нет.
Из каких фаз состоит цикл оборота денег и где он у тебя длиннее всего?
Цикл раскладывается на фазы, и почти всегда одна съедает непропорционально много. Пока цикл — одно число «82 дня», сокращать в нём нечего.
| Фаза | Дней | Что происходит с деньгами |
|---|---|---|
| Предоплата поставщику | 10 | деньги ушли, сырья ещё нет |
| Доставка сырья | 12 | сырьё в пути, деньги уже потрачены |
| Сырьё на складе | 18 | воск и комплектующие лежат до запуска партии |
| Производство | 5 | сырьё превращается в свечи |
| Готовое на складе | 22 | продукция ждёт отгрузки |
| Доставка клиенту | 6 | товар в пути |
| Отсрочка покупателя | 9 | товар отдан, деньги ещё не пришли |
| Итого | 82 |
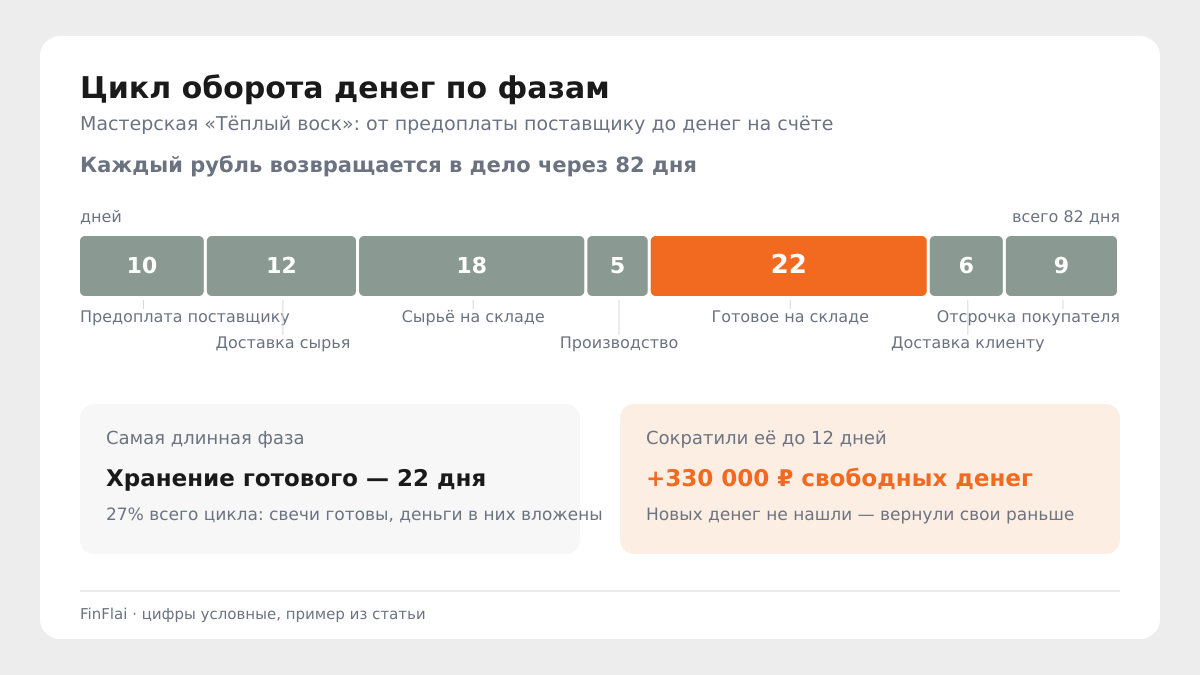
Про последнюю строку — 9 дней это средневзвешенная величина по трём каналам. Опт в подарочные магазины берёт отсрочку 30 дней, маркетплейс и свой сайт возвращают деньги быстрее; в среднем по обороту выходит девять.
Самая длинная фаза — хранение готовой продукции, 22 дня. Это 27% всего цикла и первый кандидат на сокращение: свечи уже произведены, деньги в них вложены полностью, а обратно ещё не пришли.
Как посчитать коэффициент и период оборачиваемости на своих цифрах?
Формулы две, и обе умещаются в одну строку. Коэффициент оборачиваемости = выручка ÷ оборотные средства. Период оборачиваемости = 365 ÷ коэффициент.
Пример
Оборотные средства «Тёплого воска».
- Деньги на счетах — 400 000 ₽
- Дебиторская задолженность опта — 500 000 ₽
- Запасы сырья и готовой продукции — 1 800 000 ₽
- Итого — 2 700 000 ₽
Коэффициент. 12 000 000 ÷ 2 700 000 = 4,44 оборота в год.
Период. 365 ÷ 4,44 = 82 дня.
Обрати внимание, что произошло. Таблицу фаз мы собирали из операционных сроков: сколько идёт доставка, сколько лежит сырьё, какую отсрочку берут оптовики. Получили 82 дня. Коэффициент мы считали совсем из другого — из выручки и остатков на конец года. Получили те же 82 дня.
Это не фокус — проверка. Два независимых способа счёта обязаны сойтись, потому что меряют одно и то же явление с разных сторон. Если у тебя таблица фаз даёт 60 дней, а формула — 110, ошибка лежит в одном из расчётов, и искать её надо до того, как принимать решения. Чаще всего оказывается, что в фазах забыли учесть залежавшийся запас или отсрочку по части каналов.
Общий ориентир для быстрой прикидки: при коэффициенте 3 период выходит около 120 дней (365 ÷ 3 = 121). Каждый рубль оборотных средств заморожен на четыре месяца — то есть за год он успевает поработать всего трижды.
Что даст сокращение одной фазы цикла на 10 дней?
Конкретную сумму живых денег, которую можно посчитать заранее.
Пример
Было. Готовая продукция лежит на складе 22 дня. Цикл 82 дня, оборотных средств нужно 2 700 000 ₽.
Что сделали. Сократили хранение готового до 12 дней: партии стали меньше, отгрузка — чаще.
Стало. Цикл 72 дня. Коэффициент 365 ÷ 72 = 5,07 оборота в год. Оборотных средств нужно 12 000 000 ÷ 5,07 ≈ 2 367 000 ₽.
Разница. 2 700 000 − 2 367 000 = около 330 000 ₽ свободных денег.
Это и есть ответ на вопрос «где взять оборотку, не занимая». Ты не нашёл новых денег. Ты вернул свои раньше.
Теперь та же мысль в сравнении двух компаний. Отчёт о прибыли у них одинаковый до копейки, разница только в скорости.
| Показатель | Мастерская А | Мастерская Б |
|---|---|---|
| Выручка за год | 12 000 000 ₽ | 12 000 000 ₽ |
| Операционная прибыль | 1 200 000 ₽ | 1 200 000 ₽ |
| Рентабельность | 10% | 10% |
| Период оборачиваемости | 82 дня | 41 день |
| Коэффициент оборачиваемости | 4,44 | 8,89 |
| Нужно держать в обороте | 2 700 000 ₽ | 1 350 000 ₽ |
| Прибыль на рубль оборотных средств | 44 коп. | 89 коп. |
По рентабельности они близнецы. По деньгам — разные бизнесы: мастерская Б делает тот же результат вдвое меньшими средствами. Лишние 1 350 000 ₽ ей не нужно ни занимать, ни вынимать из прибыли — они просто не заморожены. Если завтра обеим захочется вырасти вдвое, А пойдёт искать 2 700 000 ₽, а Б обойдётся своими.
Стоит ли гнаться за скоростью оборота любой ценой?
Нет, и это та развилка, где легко потерять больше, чем выиграть. Быстрый оборот, купленный за счёт качества, оплачивается повторными покупками, которых не будет.
Арифметика простая. Сокращение цикла на 10 дней дало «Тёплому воску» 330 000 ₽ — один раз. Если ради этой скорости качество просело и выручка упала на 5%, это 600 000 ₽ выручки и 60 000 ₽ прибыли — каждый год. Разовые 330 000 ₽ закрывают такую дыру примерно на пять с половиной лет, а дальше остаётся только дыра.
Сокращать надо ожидание — не работу: простой между этапами, лишний перегруз, партию, которая ждёт полной комплектации. Не время, за которое покупатель получает то, за что заплатил.
Как привязать мотивацию закупки и логистики к циклу оборота?
Через расчёт, не через привычку «оптом всегда дешевле». Скидка за объём видна в накладной сразу. Замороженные деньги не видны нигде.
Пример
Предложение поставщика. Скидка 5%, если брать воск и комплектующие раз в квартал, а не раз в месяц.
Сейчас. Годовой расход сырья и упаковки — 4 200 000 ₽, это 11 500 ₽ в день. Партия 350 000 ₽ раз в месяц, средний остаток — около половины партии, 175 000 ₽, примерно 15 дней запаса. (В таблице цикла стоит 18 дней — разница это страховой запас на случай срыва поставки.)
Станет. Партия 1 050 000 ₽ раз в квартал, средний остаток 525 000 ₽, около 46 дней запаса.
Цена решения. Дополнительно заморожено 350 000 ₽. Если эти деньги приходится добирать кредитом под условные 24% годовых — 84 000 ₽ в год. Плюс место на складе и риск, что часть воска к концу квартала окажется не нужна.
Выигрыш. 5% от 4 200 000 ₽ — 210 000 ₽ в год.
Итог. 210 000 больше 84 000 — здесь крупная партия выгоднее. Но при скидке 1% (42 000 ₽) ответ переворачивается.
Вывод из примера не «вози малыми партиями» — «считай каждый раз». Ответ переворачивается от размера скидки, от стоимости денег и от того, насколько предсказуемо расходуется сырьё.
И вторая половина вопроса — мотивация. Если премия закупщика завязана на цену за килограмм, он всегда выберет объём: это его показатель, и он его выполняет. Добавь в его показатели дни запаса сырья — и считать он начнёт сам, без напоминаний. То же с логистикой: за фазу доставки отвечает конкретный человек, и её длительность должна стоять в его отчёте, а не только стоимость рейса.
Что делать, если цикл сократить нельзя, а деньги нужны сейчас?
Бывает, что фазы уже ужаты, а денег всё равно не хватает. Тогда работают инструменты, которые вытаскивают деньги из цикла раньше срока. Все они платные — вопрос в цене и в том, что именно ты отдаёшь взамен.
Факторинг — самый прямой способ убрать фазу отсрочки. Ты передаёшь дебиторскую задолженность: отгрузил с отсрочкой, деньги получил почти сразу, а покупатель через месяц платит уже не тебе. Рынок большой и растущий: портфель на 1 июля 2025 года — 2,41 трлн ₽, активных клиентов 16 639, на 18% больше, чем годом раньше.
Отдельная ветка выросла под тех, кто продаёт на площадках. В апреле 2026 года RWB запустила агентский факторинг для продавцов Wildberries — выплату площадки можно получить, не дожидаясь стандартного цикла. У Ozon Банка работает встречная схема: поставщику платят за поставку сразу, а продавец рассчитывается позже. Такие продукты сейчас есть у нескольких банков, и появились они именно потому, что у продавца на площадке дебиторка предсказуемая — площадка заплатит, вопрос только когда.
Пример
Что есть. Дебиторская задолженность опта — 500 000 ₽ с отсрочкой 30 дней.
Что даёт факторинг. Деньги приходят почти сразу, комиссия — условные 2% от суммы, около 10 000 ₽.
Что меняется в цикле. Фаза отсрочки по оптовому каналу схлопывается с 30 дней почти до нуля.
Как принимать решение. Сравни 10 000 ₽ с тем, что эти 500 000 ₽ заработают за месяц в обороте. При коэффициенте 4,44 и рентабельности 10% месяц оборота приносит с этой суммы около 18 000 ₽ прибыли. Здесь размен в пользу факторинга. При комиссии вдвое выше — уже нет.
Возвратный лизинг — деньги из того, что уже стоит в цеху. Продаёшь лизинговой компании своё же оборудование, получаешь за него деньги сразу и продолжаешь на нём работать, выплачивая лизинговые платежи. Инструмент старый и малоизвестный, хотя подходит ровно под нашу задачу: он размораживает деньги, вложенные в актив, не останавливая работу. Три условия, при которых он вообще обсуждается: актив ликвидный (техника, транспорт, помещение), деньги нужны на оборот, а не на затыкание убытка, и ты готов на время расстаться с правом собственности. У мастерской «Тёплый воск» это оборудование на 1 500 000 ₽ — почти половина всех чистых активов.
Краудлендинг — занять не в банке, а у частных инвесторов. Через инвестиционные платформы, работающие под надзором ЦБ. Тут важно не обольщаться свежими заголовками: по данным Банка России, малый и средний бизнес привлёк через такие платформы 48,5 млрд ₽ в 2024 году и 49,4 млрд ₽ в 2025-м. Рост за год — 2%, притом что годом раньше он был 58%. Инструмент работающий, но это уже не растущая волна, а зрелая ниша; платформ в реестре ЦБ больше сотни, и проверять конкретную нужно по этому реестру, а не по её собственной рекламе.
Продать то, что уже не продастся. Неликвид на складе — это замороженные деньги, которые каждый месяц дешевеют. Продажа излишков оптом через B2B-площадки обычно идёт с дисконтом 30–40% к рознице, зато сразу и без дальнейших расходов на хранение. Считать здесь надо не «сколько я теряю против цены», а «сколько я теряю, если товар пролежит ещё полгода и всё равно уйдёт дешевле».
Рассрочка от продавца работает в обратную сторону — помни об этом. Механику хорошо видно на застройщиках: после сворачивания льготных ипотечных программ они стали продавать в рассрочку от себя. На пике, в IV квартале 2024 года, так шло 44% продаж новостроек; в I квартале 2026 года доля была 32%, а в апреле-мае 2026 в Москве и Петербурге поднялась до 36%. Логика застройщика: не снижать цену, а дать растянуть оплату. Но для твоего цикла это движение в минус — ты сам становишься кредитором, и фаза отсрочки удлиняется. Это способ продать, а не способ добыть денег.
Если разрыв между «надо платить» и «придут деньги» стал системой, а не разовым провалом, дело не в инструментах финансирования — дело в самом цикле. Как найти дату разрыва заранее, разобрано в диагностике кассового разрыва, а варианты действий — в разборе как закрыть кассовый разрыв.
С чего начать на своих цифрах
Порядок действий короткий. Посчитай рентабельность: прибыль ÷ выручка за год. Посчитай коэффициент: выручка ÷ оборотные средства, и период: 365 ÷ коэффициент. Разложи цикл на фазы и найди самую длинную. Прикинь, сколько денег высвободит сокращение этой фазы на 10 дней — по формуле из раздела выше. Дальше решай, стоит ли оно тех изменений в работе, которых потребует.
Обе цифры имеет смысл считать раз в квартал и смотреть на динамику, а не на абсолют. Рентабельность растёт, а период оборачиваемости тоже растёт — значит, прибыль ты зарабатываешь, но всё больше её застревает в запасах и дебиторке. Это ровно та ситуация, когда прибыль есть, а денег на счёте нет: у «Тёплого воска» из 2 700 000 ₽ оборотных средств на счетах лежит только 400 000 ₽. Отдельно про отдачу на все вложенные в бизнес деньги и про то, с чем сравнивать её результат, разберём в следующей статье серии.
FAQ
Чем рентабельность отличается от маржинальности?
Маржинальность считается по одной продаже: цена минус переменные расходы на эту единицу. Рентабельность — по бизнесу целиком: прибыль после всех расходов, делённая на выручку. У «Тёплого воска» маржинальная прибыль 6 000 000 ₽ — это 50% выручки, а рентабельность по операционной прибыли 10%. Разницу в 4 800 000 ₽ съели постоянные расходы, которых в марже нет. Расчёт по отдельному товару — это юнит-экономика, и она не заменяет рентабельность бизнеса.
Какая рентабельность считается нормальной?
Универсальной нормы нет. По данным ФНС за 2025 год у обрабатывающих производств рентабельность проданных товаров 13,4%, у оптовой и розничной торговли — 4,6%. Одинаковые «6%» в производстве и в торговле означают прямо противоположное: в первом случае это слабый результат, во втором — хороший. Второй обязательный ориентир — своя цифра за прошлый год: динамика говорит о качестве управления больше, чем сравнение с чужой отраслью.
Что делать, если рентабельность ниже среднеотраслевой по данным ФНС?
Сначала пересчитать по методике ФНС — от себестоимости, а не от выручки, иначе сравниваются разные величины. У «Тёплого воска» это 1 200 000 ÷ 10 800 000 = 11,1% против 13,4% по отрасли. Критерий Концепции ФНС — отклонение вниз на 10% и более от отраслевого уровня, причём в относительной величине: для отрасли с 13,4% граница проходит по 12,1%. Мастерская с 11,1% под этот критерий подпадает — и это повод разобраться в причинах, а не признак нарушения: критерий один из двенадцати, решение о выездной проверке принимают по совокупности признаков.
Как считать оборачиваемость, если бизнес сезонный?
За год целиком, не за месяц. В сезон остатки раздуты, в межсезонье пустые, и любой отдельный месяц даст цифру, которой нет в природе. Оборотные средства для формулы бери средние за период: сложи остаток на начало и на конец, раздели пополам — а лучше усредни по всем месяцам, если данные есть. Внутри года смотри на цикл в днях по фазам: он показывает узкое место даже там, где коэффициент прыгает.
Можно ли иметь высокую рентабельность и при этом сидеть без денег?
Да, это самая частая комбинация. Прибыль и деньги живут в разных отчётах: прибыль возникает в момент продажи, деньги — в момент поступления на счёт, и между ними 82 дня цикла. У «Тёплого воска» прибыль 1 200 000 ₽ за год, а на счетах в любой момент около 400 000 ₽ — остальные 2 300 000 ₽ лежат в сырье, готовой продукции и дебиторке. Чем длиннее цикл, тем сильнее расходятся эти два числа.
Что важнее сокращать — цикл или расходы?
Считать надо оба, но эффект у них разный по природе. Сокращение расходов на 1% от выручки — это 120 000 ₽ прибыли каждый год, рентабельность поднимается с 10% до 11%. Сокращение цикла на 10 дней — это 330 000 ₽ один раз, рентабельность при этом не меняется вообще. Первое улучшает отдачу, второе — мобильность. На старте обычно быстрее отдаёт цикл: там лежат готовые деньги, а урезание расходов упирается в качество.
Нужно ли считать оборачиваемость, если у меня услуги и нет склада?
Нужно — склада нет, а цикл есть. Аванс подрядчику, работа над проектом, сдача, отсрочка платежа по договору. Если 60% выручки идёт с отсрочкой 45 дней, дебиторская задолженность замораживает деньги ровно так же, как коробки на складе, и посчитать это стоит до того, как возникнет нехватка. Формула не меняется: выручка ÷ оборотные средства, а в оборотных средствах у сервисной компании основную долю занимает дебиторка.
Источники
- Концепция системы планирования выездных налоговых проверок, ФНС России — Приложение № 4 к Приказу ФНС от 30.05.2007 № ММ-3-06/333@, среднеотраслевая рентабельность за 2025 год (опубликовано 05.05.2026); критерий № 11 самостоятельной оценки рисков
- Итоги российского рынка факторинга в I полугодии 2025 года, Ассоциация факторинговых компаний — портфель 2,41 трлн ₽, 16 639 активных клиентов
- Краудфинансирование как инструмент привлечения средств для МСП, Банк России — 48,5 млрд ₽ в 2024 году и 49,4 млрд ₽ в 2025-м; реестр операторов инвестиционных платформ
- RWB запустила агентский факторинг для продавцов Wildberries — апрель 2026; встречная схема «оплата поставщику с отсрочкой» — у Ozon Банка
- Данные Сбербанка о доле рассрочки в продажах новостроек (в изложении АиФ, 23.07.2026) — 44% в IV квартале 2024, 32% в I квартале 2026